Alle artikels · 2026-03-15 · Algemeen
Bullseye in Leuven: Lyff. brengt financiële helderheid naar Medica
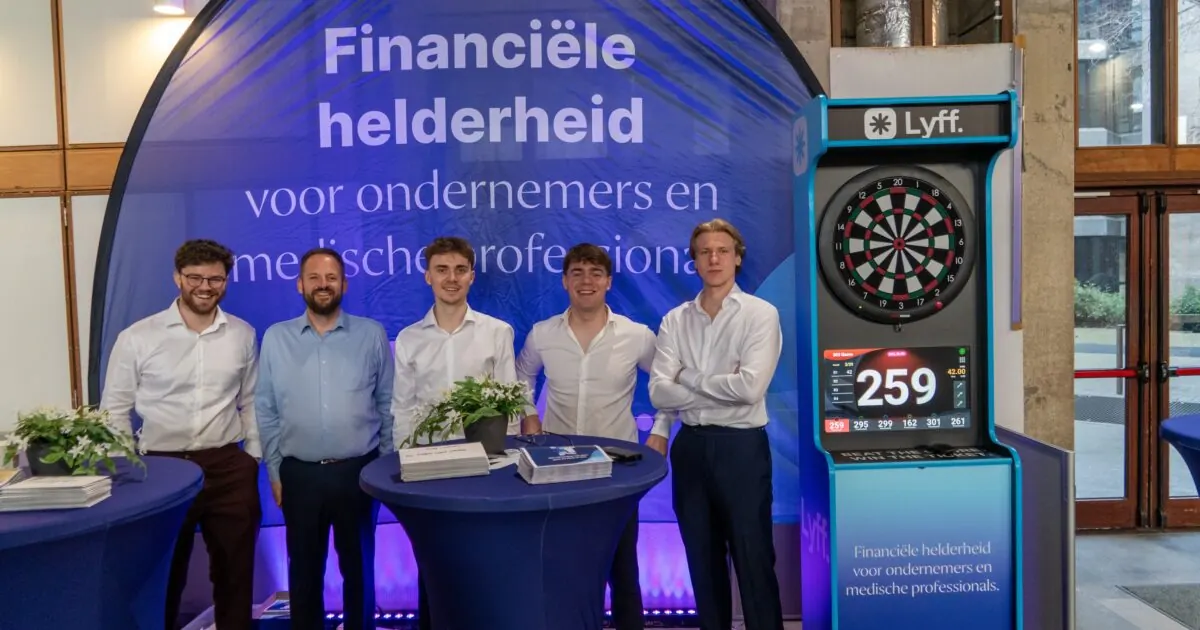
Drie pijltjes voor financiële helderheid. Ontdek hoe Lyff. de nieuwe generatie medici hielp hun toekomst scherp te stellen tijdens Medica in Leuven.
Door Jan Hermans, CEO & oprichter van Lyff.
Kort antwoord
- Je vennootschap fungeert als een regiekamer waarbij je zelf de kranen voor loon, dividend en pensioenopbouw bedient voor maximale controle.
- Het combineren van RIZIV-toelages met een IPT vergroot je fiscale ruimte binnen de 80 procent regel voor een sterker pensioenkapitaal.
- Vastgoedfinanciering via een bulletkrediet in je IPT bespaart honderdduizenden euro's vergeleken met privé aflossen met netto middelen.
- Slimme optimalisatie bij Lyff. maakt het verschil tussen louter rondkomen en echte financiële vrijheid voor medische professionals.
De uitdaging: 3 pijltjes
De regels waren simpel: iedereen kreeg drie pijltjes om hun focus te bewijzen. De competitie onder de studenten was voelbaar en de sfeer zat er direct in. De lat werd hoog gelegd, maar uiteindelijk bleef de teller steken op een indrukwekkende topscore van 108.
De regiekamer van de medische ondernemer
Tijdens de Medica-avond in Leuven merkten we dat veel studenten en jonge artsen hun managementvennootschap vooral zien als een fiscale noodzaak. Maar zoals ik in mijn boek Fiscale Shortcuts voor managementvennootschappen schrijf, is je vennootschap veel meer dan dat. Het is een schoendoos met kranen. Je bepaalt zelf welke kraan je openzet: bezoldiging, dividend of pensioenopbouw. Vooral voor artsen is die laatste kraan cruciaal, omdat het wettelijk pensioen voor zelfstandigen vaak niet volstaat om je levensstandaard te behouden.
Neem nu het RIZIV-contract. Veel geconventioneerde zorgverleners krijgen jaarlijks een toelage, maar vergeten dat dit instrument perfect gecombineerd kan worden met een individuele pensioentoezegging (IPT). Door je loon als ankerpunt correct in te stellen, vergroot je de ruimte binnen de 80-procentregel. Zo bouw je met brutogeld uit de vennootschap een kapitaal op dat later het verschil maakt tussen louter rondkomen en echte financiële vrijheid.
Vastgoed als hefboom zonder privé-stress
Een van de meest krachtige shortcuts voor de medische professional is het koppelen van je pensioenplan aan vastgoed. In plaats van privé een lening af te lossen met nettopotjes waar al 50 procent belasting vanaf is, kun je je IPT inzetten voor een bulletkrediet. Je betaalt privé dan enkel de intresten, terwijl je de kapitaalaflossing doet met fiscaal aftrekbare premies in je vennootschap. Dit noemen we bij Lyff. slimme vastgoedfinanciering.
Stel je voor: je koopt een praktijkpand van 300.000 euro. In een klassiek krediet kost dit je vennootschap bruto meer dan een miljoen euro over twintig jaar. Via een IPT-constructie bespaar je al snel honderdduizenden euro's omdat je met brutogeld bouwt aan je vermogen. Dat is de essentie van fiscale-optimalisatie waar wij elke dag aan werken.
Wil je weten welke mechanismen uit mijn boek ook voor jouw praktijk het verschil kunnen maken? Je kunt hier meer lezen over onze aanpak rond loonoptimalisatie of direct een exemplaar bestellen van mijn boek.
Veelgestelde vragen
Waarom is een IPT interessanter dan louter dividend uitkeren?
Een dividend verplaatst simpelweg geld van je vennootschap naar privé en telt niet mee voor je pensioenopbouw. Een IPT-premie is daarentegen een aftrekbare beroepskost die direct je pensioenreserve versterkt en nieuwe fiscale ruimte creëert voor toekomstige projecten, zoals vastgoed.
Kan ik mijn RIZIV-toelage vrij beleggen?
De RIZIV-toelage is een sociale voordeel dat in een specifiek contract moet worden gestort. Hoewel je gebonden bent aan bepaalde solidariteitswaarborgen, kun je binnen die structuur vaak wel kiezen voor tak 23-fondsen om meer rendement te genereren dan op een klassiek spaarboekje.