Tous les articles · 2026-05-13 · Fiscalité
Économiser des impôts en tant qu'entrepreneur : comment optimiser votre rémunération sans risques fiscaux ?
La société tourne bien, le chiffre d'affaires augmente, le bénéfice semble sain sur le papier, mais dès que l'argent doit effectivement arriver dans le privé, la frustration apparaît. Impôts, cotisations sociales, dividendes, produits de pension, réserves, structures d'optimisation… soudain, chaque décision semble à la fois financière et fiscalement lourde. Et c'est précisément là que ça déraille souvent.
Par Jan Hermans, CEO & fondateur de Lyff.
La société tourne bien, le chiffre d'affaires augmente, le bénéfice semble sain sur le papier, mais dès que l'argent doit effectivement arriver dans le privé, la frustration apparaît. Impôts, cotisations sociales, dividendes, produits de pension, réserves, structures d'optimisation… soudain, chaque décision semble à la fois financière et fiscalement lourde.
Et c'est précisément là que ça déraille souvent.
Car plus les entrepreneurs se penchent sur l'optimisation de leur rémunération, plus ils reçoivent de conseils contradictoires. Un expert-comptable insiste sur les dividendes, un autre conseiller ne jure que par la constitution d'une EIP (Engagement Individuel de Pension), tandis que quelqu'un en ligne prétend qu'un faible salaire est le seul choix rationnel pour un indépendant avec une société.
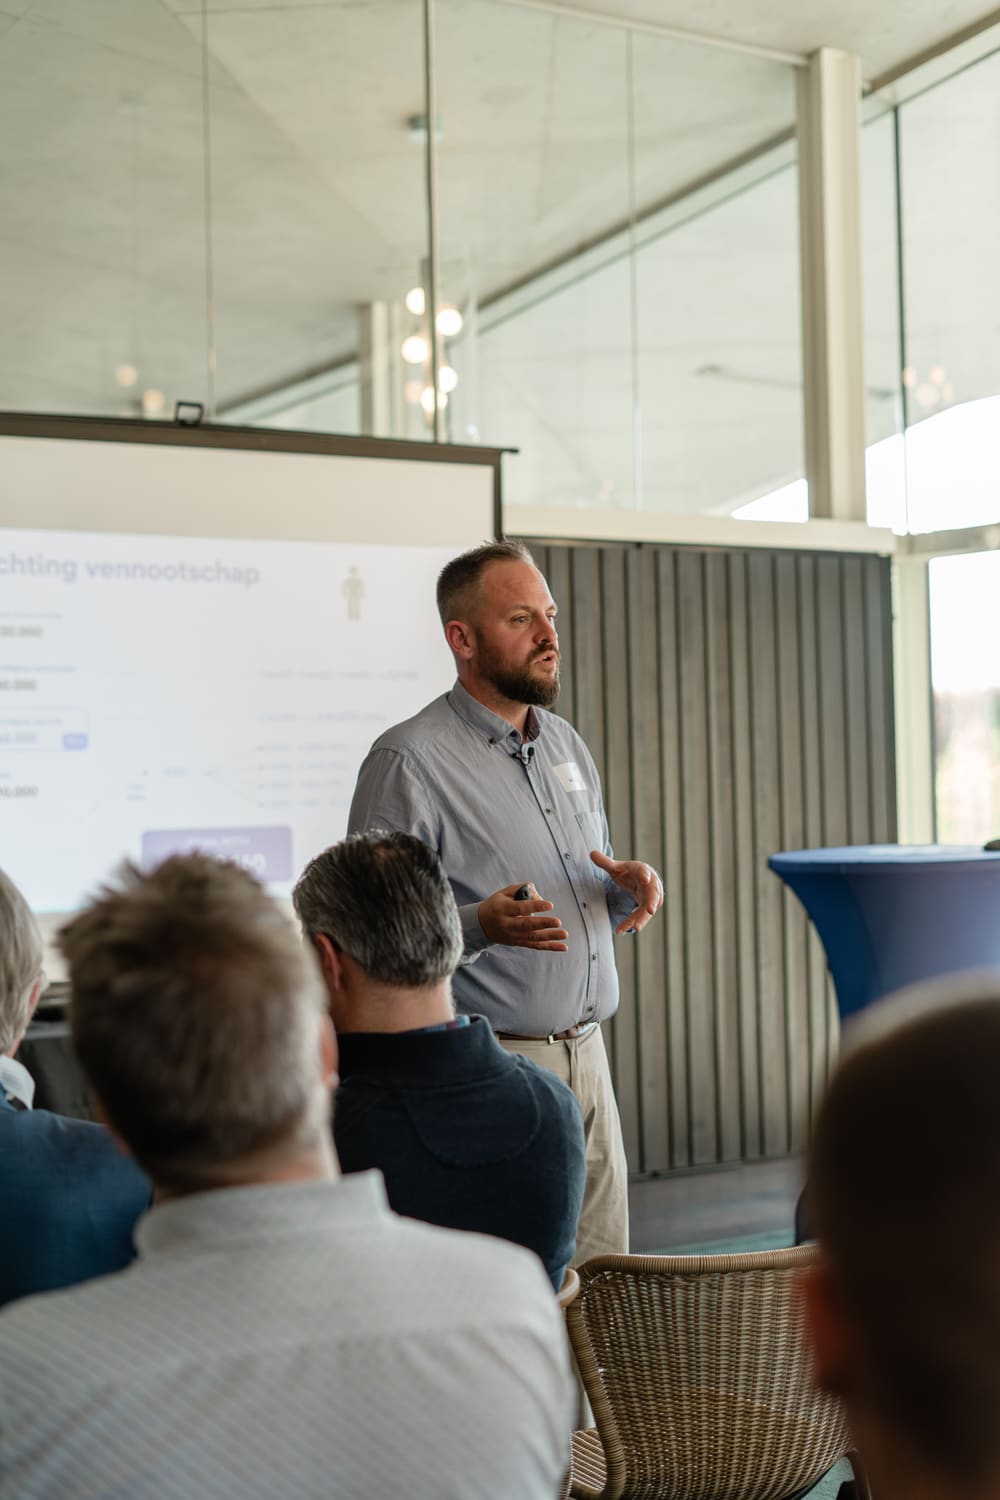
Lors de notre séminaire à Tielt-Winge, nous avons de nouveau constaté à quel point cette confusion est devenue grande aujourd'hui. Non pas parce que les entrepreneurs s'intéressent trop peu à la fiscalité, mais précisément parce qu'ils sont inondés d'informations fragmentées sans contexte clair. La question centrale de la soirée a donc été volontairement simple :
Quelle est la manière la plus intelligente de se rémunérer ?
Cela semble être une question purement fiscale, mais en réalité, il s'agit de bien plus que des impôts. Une bonne stratégie de rémunération ne détermine pas seulement combien d'argent il vous reste net aujourd'hui. Elle influence également votre protection sociale, votre constitution de pension, vos possibilités de crédit, votre patrimoine privé et finalement même votre tranquillité financière en tant qu'entrepreneur.
Pourquoi l'optimisation de la rémunération est plus importante que jamais aujourd'hui
La Belgique reste l'un des pays avec la pression fiscale la plus élevée au monde. Ce n'est pas une déclaration idéologique, mais une réalité structurelle à laquelle les entrepreneurs sont confrontés quotidiennement. Pendant le séminaire, l'accent a donc d'abord été mis sur le contexte plus large. Car de nombreuses discussions fiscales partent immédiatement de l'optimisation, sans jamais mentionner pourquoi cette pression est devenue si élevée.
Le gouvernement belge est confronté depuis des années à l'augmentation des dépenses. Les pensions, les soins de santé, la sécurité sociale et les charges d'intérêts continuent d'augmenter, tandis que leur financement devient de plus en plus difficile. Cela crée un environnement dans lequel les entrepreneurs ne peuvent plus compter sur des assouplissements fiscaux structurels. Au contraire. Il est plus probable que les contrôles deviennent plus stricts, que les régimes d'exception soient interprétés de manière plus restrictive et que le gouvernement recherche plus activement des revenus supplémentaires. Cela rend l'optimisation de la rémunération à la fois plus pertinente et plus dangereuse. Pertinente, car les entrepreneurs cherchent à juste titre des moyens de gérer leurs revenus plus efficacement. Dangereuse, car beaucoup de gens commencent alors à optimiser aveuglément sans se soucier de la durabilité de leurs choix. Une stratégie fiscale ne doit jamais partir d'une seule obsession : payer le moins d'impôts possible.
La vraie question est la suivante :
Comment construire une structure financièrement saine qui est efficace aujourd'hui, mais qui reste logique dans dix ou vingt ans ?
Et c'est un exercice beaucoup plus complexe.
Pourquoi les conseils standard déraillent souvent
L'une des observations les plus frappantes lors du séminaire a été la fréquence à laquelle les entrepreneurs se comparent à d'autres entrepreneurs. Quelqu'un entend qu'une connaissance se verse à peine un salaire et travaille principalement via les dividendes. Un autre entrepreneur lit en ligne que l'EIP (Engagement Individuel de Pension) serait la "technique fiscale la plus intelligente". Encore quelqu'un d'autre reçoit le conseil de laisser le plus d'argent possible dans la société. En soi, ces techniques ne sont pas fausses. Le problème survient lorsque des stratégies isolées sont copiées sans tenir compte du contexte personnel. Car l'optimisation de la rémunération n'est pas une formule universelle.
Un entrepreneur avec un bénéfice récurrent élevé, des dépenses privées limitées et un horizon d'investissement long a des possibilités complètement différentes de quelqu'un qui est encore en pleine phase de croissance, veut acheter une maison ou dépend de revenus privés stables. Pourtant, la fiscalité est souvent communiquée aujourd'hui comme s'il existait une "meilleure solution" unique. C'est dangereusement simpliste. Lors du séminaire, il a donc été fortement souligné qu'une stratégie de rémunération intelligente reste toujours du sur mesure. L'âge, la situation familiale, le profil de risque, les investissements futurs et les objectifs personnels jouent tous un rôle dans la décision.
Réduire la fiscalité à des slogans comme "les dividendes sont toujours meilleurs que le salaire", c'est sous-estimer la complexité réelle de la planification financière.
Le piège de la pensée fiscale à court terme
Beaucoup d'entrepreneurs optimisent surtout en fonction de ce qui semble fiscalement intéressant aujourd'hui. C'est compréhensible. La pression fiscale est élevée, la trésorerie reste importante et personne n'aime payer plus d'impôts que nécessaire. Mais c'est précisément cela qui crée souvent des réflexes dangereux. Pendant le séminaire, il a été largement question d'entrepreneurs qui, pendant des années, se sont presque exclusivement concentrés sur la réduction des impôts, pour se rendre compte plus tard qu'ils n'avaient pas suffisamment constitué de patrimoine privé entre-temps. Tout est resté dans la société.
Sur le papier, cela semblait intelligent. Les impôts étaient reportés, les réserves augmentaient et la structure semblait efficace, jusqu'à ce que la vie change. Soudain, il y a eu un besoin de liquidités privées. Un projet immobilier. Un agrandissement de la famille. Une baisse temporaire des revenus. Ou simplement le besoin de plus de liberté financière en dehors de la société. Et alors, il devient clair qu'une société n'est pas un compte d'épargne privé.
L'argent qui a été "immobilisé" fiscalement pendant des années n'est pas toujours disponible de manière flexible quand il est vraiment nécessaire. Cette prise de conscience a changé pour beaucoup de participants la manière complète dont ils envisagent l'optimisation de la rémunération. Car la fiscalité ne consiste finalement pas seulement à économiser. Il s'agit aussi de contrôle, de flexibilité et de tranquillité d'esprit.
Les dividendes sont-ils vraiment la solution la plus intelligente ?
Les dividendes restent l'une des techniques les plus populaires en matière d'optimisation de la rémunération. C'est compréhensible aussi, car dans certaines situations, ils peuvent être fiscalement très intéressants. Pourtant, pendant le séminaire, il a été délibérément nuancé pourquoi les dividendes ne sont pas automatiquement le meilleur choix. Beaucoup d'entrepreneurs font en effet la même erreur de raisonnement : dès que les dividendes semblent moins chers qu'un salaire, ils essaient de maintenir leur salaire aussi bas que possible. Mais ce raisonnement tient rarement compte des conséquences plus larges.
Un salaire structurellement bas peut avoir un impact sur votre protection sociale, vos droits à la pension, votre solvabilité et même votre stabilité financière future. De plus, cela crée souvent un faux sentiment d'efficacité. La solution la moins chère aujourd'hui n'est en effet pas nécessairement la solution la plus intelligente à long terme. Cela rend l'optimisation de la rémunération fondamentalement différente de la pure économie d'impôts.
L'objectif n'est pas de donner le moins possible. L'objectif est de construire une structure qui reste à la fois fiscalement efficace et personnellement durable.
Pourquoi la planification de la retraite est souvent sous-estimée
Un autre thème important du séminaire était la constitution de pension pour les entrepreneurs. Beaucoup d'indépendants supposent que leur société ou leur portefeuille immobilier constituera automatiquement leur pension plus tard. Seulement, il manque souvent un plan concret. Ce qui est frappant, c'est que les entrepreneurs réfléchissent généralement de manière très stratégique à leur entreprise, mais investissent étonnamment peu de temps dans leur avenir financier personnel.
La constitution de pension est reportée. Les décisions sont remises à plus tard. Et pendant ce temps, les produits fiscaux s'accumulent sans cohérence claire. C'est pourquoi, pendant le séminaire, il n'a pas seulement été expliqué comment fonctionnent des systèmes comme l'EIP (Engagement Individuel de Pension) et le PLCI (Pension Libre Complémentaire pour Indépendants), mais surtout pourquoi ces produits ne sont que des outils au sein d'une stratégie plus large.
Car un produit de pension fiscalement intéressant a peu de valeur si quelqu'un ne comprend pas :
- quel rendement est réaliste
- quelle structure de coûts y est associée
- quelle est la flexibilité du capital
- et comment le produit s'aligne sur les objectifs personnels.
Ce manque de clarté fait que de nombreux entrepreneurs décrochent dès que les discussions deviennent trop techniques. En fait, cette phrase résume parfaitement ce que beaucoup d'entrepreneurs recherchent aujourd'hui. Pas de jargon fiscal compliqué. Pas de constructions théoriques. Pas une autre formation de quelqu'un qui ne comprend pas lui-même le fonctionnement des produits financiers. Mais des explications compréhensibles avec lesquelles ils peuvent prendre de meilleures décisions eux-mêmes.
Pourquoi la simplicité est souvent plus puissante que la complexité
Le secteur financier a vendu la complexité comme une forme d'expertise pendant des années. Plus quelque chose semblait difficile, plus cela paraissait professionnel. Mais pendant le séminaire, c'est le contraire qui est apparu clairement. Une stratégie financière solide ne doit pas sembler impressionnante. Elle doit être compréhensible. Car dès qu'un entrepreneur, après une discussion, ne comprend toujours pas exactement :
- pourquoi une structure particulière a été choisie
- comment fonctionne la rémunération
- quels risques y sont associés
- ou quel impact une décision a à long terme
…alors il y a eu un problème fondamental dans la communication.
Cela ne signifie pas que la fiscalité est simple. Au contraire. Mais expliquer clairement une matière complexe est précisément l'essence d'un bon conseil.
La vraie signification de l'optimisation de la rémunération
Ce qui est finalement ressorti le plus fortement du séminaire, c'est que l'optimisation de la rémunération est souvent mal comprise. Beaucoup de gens l'associent exclusivement à la réduction des impôts. Mais en réalité, il s'agit de quelque chose de beaucoup plus fondamental. De liberté.
Liberté de constituer un patrimoine privé. Liberté de ne pas dépendre de règles fiscales accidentelles. Liberté de faire des choix financiers sans incertitude constante. Une bonne stratégie de rémunération aide les entrepreneurs non seulement à travailler plus efficacement aujourd'hui. Elle crée également une tranquillité à long terme. Et c'est précisément pourquoi une éducation financière claire reste si importante. Car les entrepreneurs n'ont pas besoin aujourd'hui de théories fiscales encore plus compliquées. Ils ont besoin de clarté. De contexte. Et de stratégies qui ne semblent pas seulement fiscalement intelligentes, mais qui fonctionnent aussi réellement dans la vie quotidienne.
La prochaine étape pour votre société
Économiser des impôts en tant qu'entrepreneur reste important. Bien sûr. Mais celui qui réduit l'optimisation de la rémunération à une quête de la facture fiscale la plus basse, manque souvent l'ensemble du tableau. La stratégie de rémunération la plus intelligente est rarement la plus extrême. C'est généralement celle qui équilibre la fiscalité, la flexibilité, la constitution de pension, le patrimoine privé et la vision à long terme. Cela demande de la nuance. Cela demande de la stratégie. Et surtout : des explications claires.
C'est exactement pourquoi chez Lyff., nous organisons des séminaires et des formations sur des sujets tels que l'optimisation de la rémunération, la planification de la retraite et la stratégie financière pour les entrepreneurs.
Parce qu'une matière financière complexe n'a pas besoin d'être expliquée de manière compliquée.