Tous les articles · 2026-06-05 · Fiscalité
Pourquoi un bonus de 1 000 € ne vous rapporte que 400 € net (et quelle est l'alternative)
Un bonus cash classique est souvent l'une des manières les plus coûteuses pour un chef d'entreprise de transférer de l'argent vers sa sphère privée. Découvrez comment les warrants et les options sur actions servent exactement le même objectif, mais sont traités fiscalement de manière fondamentalement différente.
Par Jan Hermans, CEO & fondateur de Lyff.
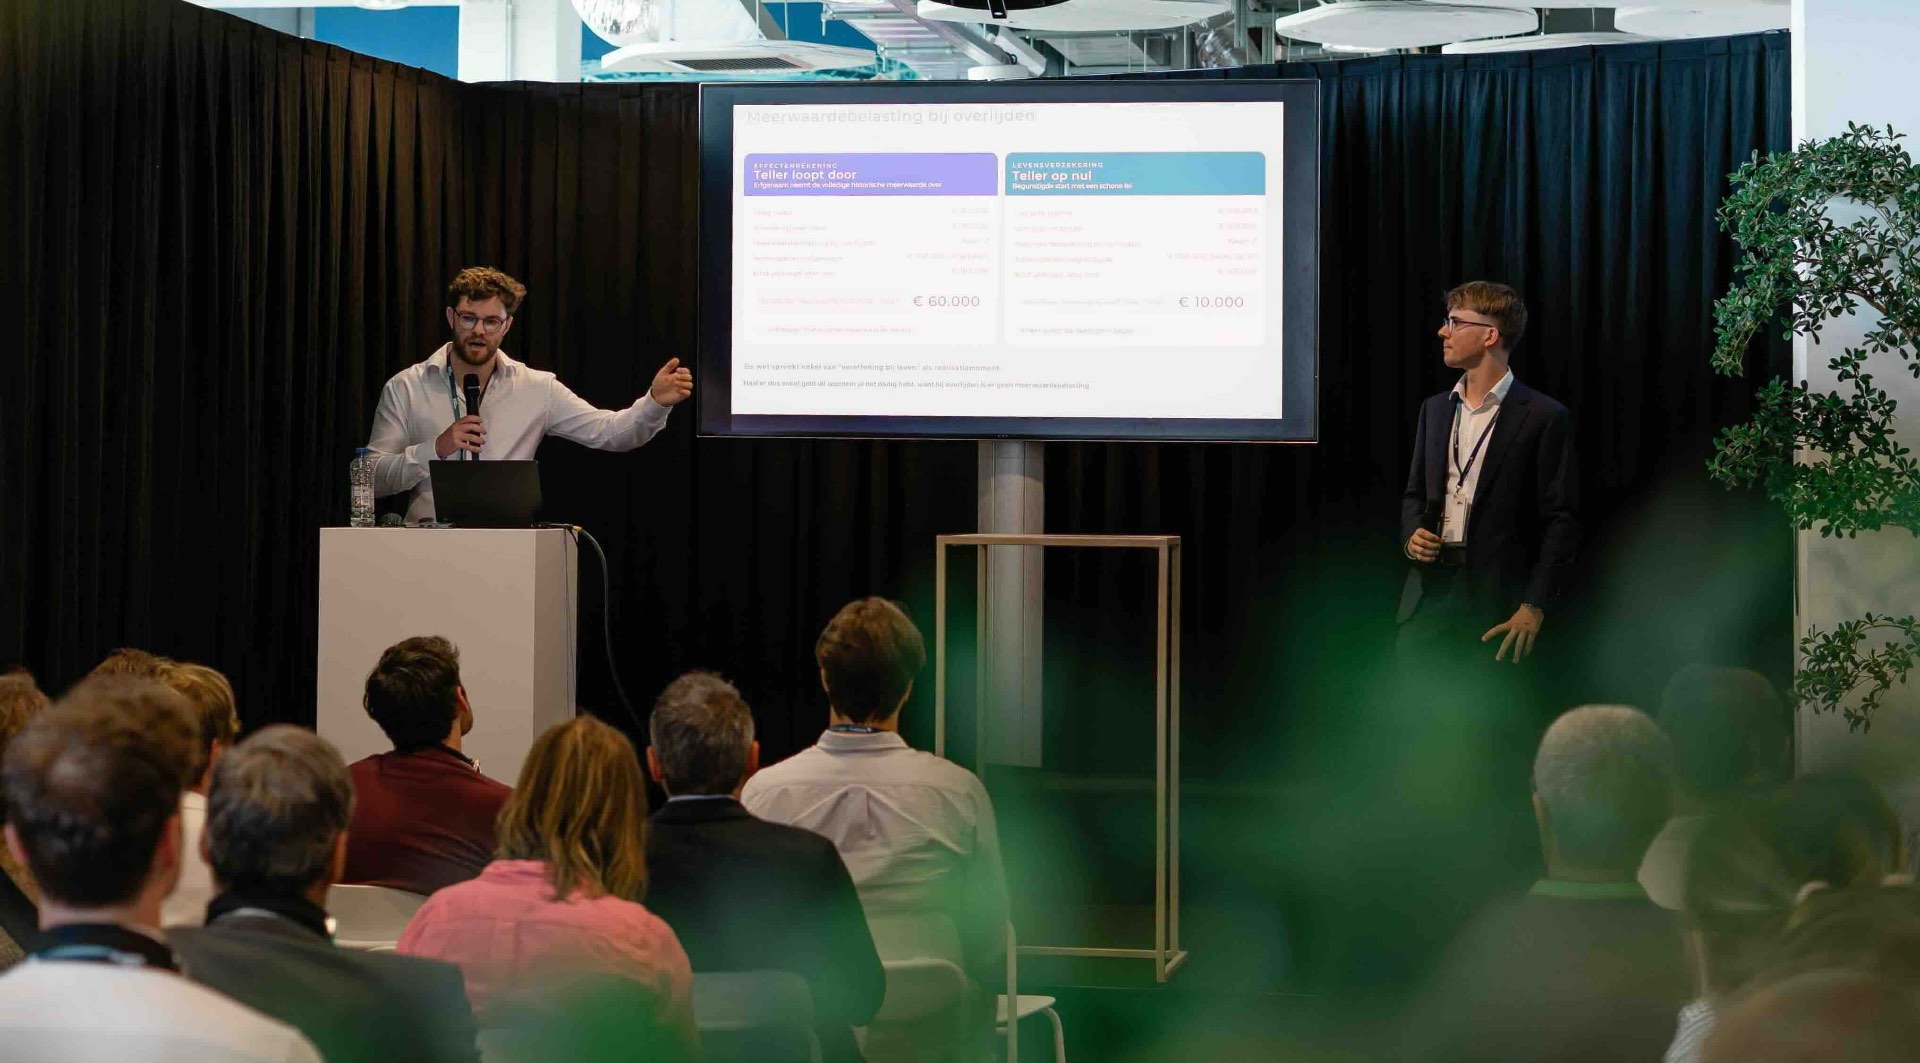
Vous avez eu une excellente année. La société tourne bien, vous voulez vous récompenser, et la première pensée est : un bonus. Logique, car tout le monde connaît le principe en tant que salarié. Mais en tant que chef d'entreprise d'une société de management, un bonus cash classique est souvent l'une des manières les plus coûteuses de transférer de l'argent vers votre sphère privée. Un bonus brut de 1 000 € ne rapporte parfois qu'environ 400 € net dans la pratique, une fois toutes les cotisations sociales et l'impôt des personnes physiques pris en compte.
La bonne nouvelle : il existe un instrument qui remplit exactement la même fonction qu'un bonus, récompenser les performances, mais qui est traité fiscalement de manière fondamentalement différente. Cet instrument s'appelle le warrant (ou option sur actions). Dans ce blog, nous expliquons comment cela fonctionne, pourquoi la pression fiscale en pourcentage peut rester la même alors que le montant que vous versez effectivement diminue sérieusement, et à quoi vous devez faire attention en tant que chef d'entreprise.
Le problème avec le bonus classique
Avec un bonus cash classique, la logique fiscale est simple, et simple ici ne joue pas en votre faveur. Vous décidez d'un montant, vous le versez, et pour la société, il est parfaitement déductible comme coût. Pour vous, en privé, cela signifie cependant que vous payez sur le montant total à la fois l'impôt des personnes physiques et les cotisations sociales. Le montant brut semble attractif, mais le résultat net est souvent décevant.
Cela ne signifie pas qu'un bonus est toujours une mauvaise idée. Après une année exceptionnelle de bénéfices, lors de l'acquisition d'un client stratégique, ou comme récompense pour une performance ponctuelle, un bonus peut être parfaitement à sa place. Mais si vous pouvez atteindre le même objectif, récompenser quelqu'un pour ses performances, de manière fiscalement plus avantageuse, il vaut la peine de savoir comment.
Warrants et options sur actions : le même objectif, une voie fiscale différente
Un warrant ou une option sur actions est un droit d'acheter plus tard une action à des conditions préalablement convenues, par exemple un prix fixe dans un délai donné. Cet instrument est mis en place via une plateforme ou un émetteur agréé et ensuite attribué par la société de management en tant que rémunération pour les services rendus.
La différence cruciale avec un bonus réside dans le moment imposable et la base imposable. Avec un bonus classique, vous êtes imposé sur le montant total que vous recevez. Avec les warrants et les options sur actions, vous n'êtes généralement pas imposé sur le montant que vous en retirez plus tard, mais sur un avantage forfaitaire qui est fixé à l'avance, généralement soixante jours après l'offre écrite, à condition que vous acceptiez cette offre en temps voulu et par écrit.
Comment cette valeur forfaitaire est-elle calculée ?
Pour les warrants ou options sur actions non cotés en bourse, le fisc ne peut pas objectiver la valeur économique à l'aide d'un cours public. C'est pourquoi la base imposable est déterminée forfaitairement, selon une formule très utilisée en pratique : 18 % de la valeur sous-jacente, augmentée de 1 % par an au-delà de cinq ans de durée. Concrètement :
- Durée 5 ans : 18 %
- Durée 10 ans : 23 %
- Durée 15 ans : 28 %
Ce n'est donc pas la valeur économique totale qui est imposée, mais l'avantage calculé forfaitairement au moment de l'attribution. L'impôt des personnes physiques et les cotisations sociales sont calculés sur cette base forfaitaire, et non sur le montant brut qui sort de la société, ni nécessairement sur ce qu'il vous reste ensuite en privé.
Un exemple concret
Supposons que 50 000 € soient attribués via un plan d'options non coté en bourse, avec une durée telle que le forfait s'élève à environ 15 904 €. Selon la structure, un montant d'environ 46 000 € pourrait être disponible en privé par la suite, alors que l'impôt et les cotisations sociales ne sont calculés que sur ces 15 904 €, et non sur les 46 000 €. Net, il reste dans cet exemple environ 35 000 €.
Comparez cela à un bonus classique : là, vous êtes imposé sur le montant total versé, et une partie considérable disparaît en cours de route via les cotisations sociales et l'impôt des personnes physiques. Cela explique pourquoi les warrants obtiennent souvent des résultats nettement meilleurs que les bonus cash classiques dans les simulations, même si le résultat exact dépend des conditions concrètes et de la manière dont le plan est mis en place.
L'image des billets à gratter du kiosque rend la différence tangible : vous pouvez acheter vingt billets à gratter pour 100 €. Le fisc connaît la valeur d'achat, mais ne sait pas si vous gagnez 5 € ou 500 000 € après avoir gratté. Cette incertitude quant à la valeur finale, tant qu'elle s'inscrit dans un cadre juridique et fiscal correct, est précisément ce qui rend l'effet d'optimisation possible.
Coté en bourse versus non coté en bourse
Cette approche forfaitaire ne s'applique pas lorsque vous travaillez avec des warrants cotés en bourse. Pour les warrants cotés en bourse, la valeur est transparente et objectivement lisible en bourse, ce qui permet au fisc de se rapprocher beaucoup plus de la valeur réelle. Les warrants cotés en bourse peuvent encore sembler un peu plus efficaces qu'un pur bonus cash, mais le grand effet de levier forfaitaire que l'on observe avec les structures non cotées en bourse y est beaucoup plus faible, voire absent.
À quoi faut-il faire attention ?
Les warrants et les options sur actions ne sont pas un instrument que l'on met en place à la légère. Lors des contrôles fiscaux, des questions concrètes sont posées : le coût est-il déductible dans la société comme frais professionnels, sert-il un intérêt réel de la société, et l'attribution s'inscrit-elle dans une politique de rémunération défendable ? Un certain nombre de principes de base pratiques sont essentiels à cet égard :
- Une offre écrite et datée, avec acceptation écrite dans le délai prévu.
- La certitude qu'il s'agit d'une réelle option sur actions, reconnue par la FSMA. Un 'paper trade' sans ruling est un risque réel de rejet.
- Calcul et traitement corrects de l'avantage de toute nature, avec une attention particulière au moment des soixante jours.
- Traitement comptable correct comme élément de rémunération, plus une fiche et un rapport corrects conformément à l'article 57 du CIR (Code des Impôts sur les Revenus).
- Cadre dans des procès-verbaux ou une note interne : pourquoi cet instrument est-il utilisé, l'attribution est-elle proportionnelle, et comment se rapporte-t-elle aux performances fournies ?
Et une nuance importante : les warrants sont destinés à être un levier complémentaire dans une politique de rémunération, et non un remplacement de l'intégralité de votre rémunération. Réduire votre salaire traditionnel à zéro en faveur des warrants n'est pas une stratégie défendable, et ce n'est pas non plus une stratégie que nous conseillons.
Qu'est-ce qui change d'ici 2027 ?
Les options sur actions et les warrants resteront un instrument important après 2026 pour transférer de la valeur de la société vers la sphère privée avec un traitement fiscal favorable. Ce qui changera, c'est principalement le contexte dans lequel ils sont évalués : l'attention se portera plus explicitement sur la régularité, la proportionnalité et la cohérence avec la politique salariale plus large. À partir de 2026, il y aura en outre une limitation fédérale qui plafonnera la part des avantages évalués forfaitairement dans l'ensemble de la rémunération du chef d'entreprise à un maximum de 20 %. Dans des dossiers bien structurés, les warrants font partie d'une approche de rémunération structurelle : ils correspondent aux performances et aux responsabilités, sont fixés à l'avance, correctement documentés et appliqués de manière cohérente.
Conclusion
Un bonus et un warrant peuvent servir exactement le même objectif : récompenser une bonne performance. La différence réside dans ce qui reste de ce montant dans votre portefeuille. Là où un bonus classique vous impose entièrement sur le montant versé, un warrant permet d'être imposé sur une valeur forfaitaire beaucoup plus faible, tandis que vous pouvez en retirer un montant nettement plus élevé par la suite. Pas de subterfuge, pas de zone grise, mais un instrument qui est légalement établi depuis 1999 et qui, s'il est correctement appliqué et documenté, peut devenir une partie structurelle d'une politique de rémunération réfléchie.
Vous vous demandez si les warrants sont adaptés à votre situation, ou vous voulez savoir comment cela s'intègre exactement dans votre package salarial actuel ? N'hésitez pas à prendre contact avec Lyff. pour une conversation personnalisée.
Questions fréquentes
Combien d'impôts payez-vous sur un bonus de 1 000 € ?
Avec un bonus classique, vous êtes imposé sur le montant total versé. L'impôt des personnes physiques et les cotisations sociales sont calculés sur ces 1 000 €, ce qui fait qu'il ne reste souvent qu'environ 400 € net.
Quel est l'avantage fiscal d'un warrant par rapport à un bonus ?
Avec un warrant ou une option sur actions, vous n'êtes pas imposé sur le montant total que vous en retirez plus tard, mais sur une valeur forfaitaire fixée à l'avance. Pour les warrants non cotés en bourse, cette valeur forfaitaire est souvent bien inférieure à la valeur économique réelle, ce qui réduit la base imposable.
Comment la valeur forfaitaire d'un warrant est-elle calculée ?
La formule la plus utilisée est de 18 % de la valeur sous-jacente pour une durée de 5 ans, avec 1 % supplémentaire par an au-delà de cinq ans de durée. Pour une durée de 10 ans, cela correspond à 23 %, pour 15 ans à 28 %.
L'évaluation forfaitaire s'applique-t-elle également aux warrants cotés en bourse ?
Non. Pour les warrants cotés en bourse, la valeur est transparente et objectivement lisible en bourse, ce qui permet au fisc de se rapprocher beaucoup plus de la valeur réelle. L'effet de levier forfaitaire s'applique donc spécifiquement aux warrants non cotés en bourse.
Puis-je remplacer l'intégralité de mon salaire par des warrants ?
Non. Les warrants sont destinés à être un levier complémentaire dans une politique de rémunération structurelle, et non un remplacement de l'intégralité de votre rémunération. Réduire votre salaire à zéro en faveur des warrants n'est pas une stratégie défendable.
Qu'est-ce qui change à partir de 2026 pour les warrants et les options sur actions ?
Les warrants et les options sur actions restent un instrument valide, mais à partir de 2026, il y aura une limitation fédérale qui plafonnera la part des avantages évalués forfaitairement dans l'ensemble de la rémunération à un maximum de 20 %. L'attention se porte davantage sur la régularité et la proportionnalité au sein de la politique salariale plus large.