Tous les articles · 2026-03-15 · Général
Bullseye à Louvain : Lyff. apporte de la clarté financière à Medica
Trois fléchettes pour une clarté financière. Découvrez comment Lyff. a aidé la nouvelle génération de médecins à affiner leur avenir lors de Medica à Louvain.
Par Jan Hermans, CEO & fondateur de Lyff.
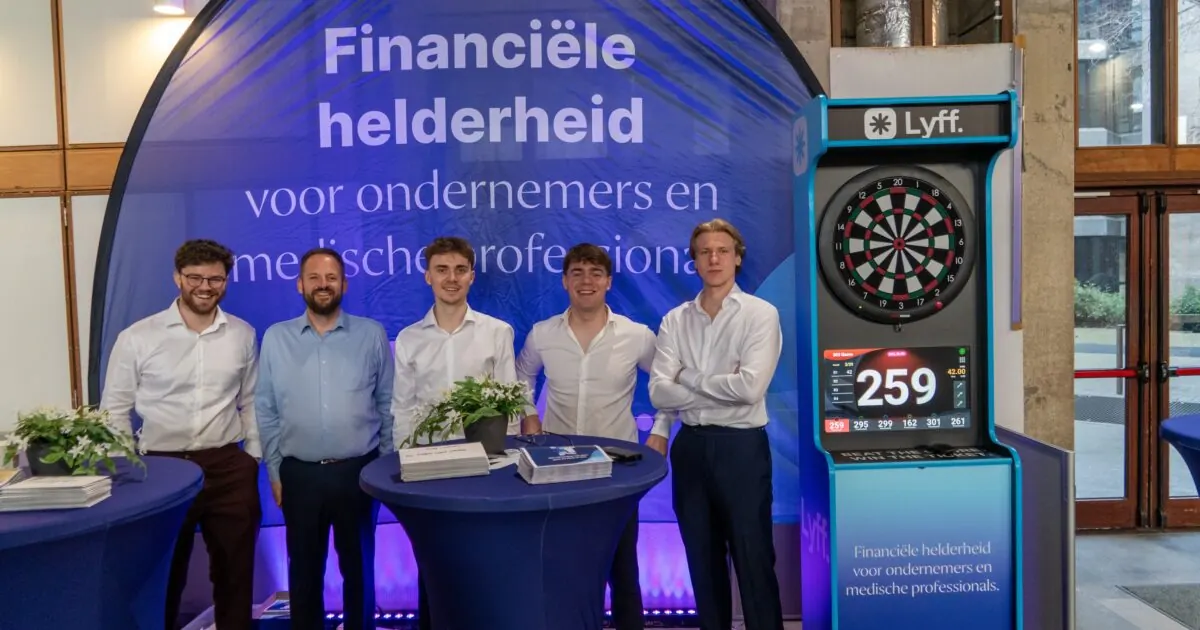
Le défi : 3 fléchettes
Les règles étaient simples : chacun avait trois fléchettes pour prouver sa concentration. La compétition entre les étudiants était palpable et l'ambiance était directement au rendez-vous. La barre était placée haut, mais finalement, le compteur s'est arrêté sur un score impressionnant de 108.
La salle de contrôle de l'entrepreneur médical
Lors de la soirée Medica à Louvain, nous avons remarqué que de nombreux étudiants et jeunes médecins considèrent leur société de management principalement comme une nécessité fiscale. Mais comme je l'écris dans mon livre Fiscale Shortcuts voor managementvennootschappen, votre société est bien plus que cela. C'est une boîte à chaussures avec des robinets. Vous décidez quel robinet ouvrir : rémunération, dividende ou constitution de pension. Pour les médecins en particulier, ce dernier robinet est crucial, car la pension légale pour les indépendants est souvent insuffisante pour maintenir leur niveau de vie.
Prenons maintenant le contrat INAMI [RIZIV-contract]. De nombreux prestataires de soins conventionnés reçoivent une allocation annuelle, mais oublient que cet instrument peut être parfaitement combiné avec un engagement individuel de pension (EIP). En fixant correctement votre salaire comme point d'ancrage, vous augmentez la marge de manœuvre au sein de la règle des 80 %. Vous constituez ainsi, avec de l'argent brut de la société, un capital qui fera plus tard la différence entre simplement joindre les deux bouts et une véritable liberté financière.
L'immobilier comme levier sans stress privé
L'un des raccourcis les plus puissants pour le professionnel de la médecine est de lier son plan de pension à l'immobilier. Au lieu de rembourser un prêt à titre privé avec des fonds nets déjà amputés de 50 % d'impôts, vous pouvez utiliser votre EIP pour un crédit bullet. Vous ne payez alors que les intérêts à titre privé, tandis que le remboursement du capital est effectué avec des primes fiscalement déductibles dans votre société. C'est ce que nous appelons chez Lyff. le financement immobilier intelligent.
Imaginez : vous achetez un bâtiment de cabinet médical de 300 000 euros. Avec un crédit classique, cela coûterait à votre société plus d'un million d'euros brut sur vingt ans. Grâce à une construction EIP, vous économisez rapidement des centaines de milliers d'euros car vous constituez votre patrimoine avec de l'argent brut. C'est l'essence même de l'optimisation fiscale à laquelle nous travaillons chaque jour.
Vous voulez savoir quels mécanismes de mon livre peuvent aussi faire la différence pour votre pratique ? Vous pouvez en savoir plus sur notre approche d'optimisation salariale ou commander directement un exemplaire de mon livre.
Questions fréquentes
Pourquoi un EIP est-il plus intéressant que la simple distribution de dividendes ?
Un dividende transfère simplement de l'argent de votre société vers le privé et ne compte pas pour la constitution de votre pension. Une prime EIP, en revanche, est une charge professionnelle déductible qui renforce directement votre réserve de pension et crée un nouvel espace fiscal pour de futurs projets, tels que l'immobilier.
Puis-je investir librement mon allocation INAMI ?
L'allocation INAMI est un avantage social qui doit être versé dans un contrat spécifique. Bien que vous soyez lié à certaines garanties de solidarité, vous pouvez souvent, au sein de cette structure, opter pour des fonds de type 23 afin de générer un rendement plus élevé que sur un compte d'épargne classique.